越南个人所得税(PIT)详解:新 5 档累进税率、183 天税务居民、免税津贴与离职清税指南
- 2026 纳税年度起,越南居民工资薪金适用 5% 至 35% 的 5 档累进税率; - 本人扣除每月 1,550 万越南盾,受抚养人每人每月 620 万越南盾; - 一年内或连续 12 个月在越南停留满 183 天,即为税务居民; - 加班和夜班工资全额免税,午餐补贴每月 120 万以内免税; - 外籍员工离职回国前,应完成个税清算或授权雇主办理
核心答案: 越南新《个人所得税法》(第 109/2025/QH15 号)自 2026 纳税年度起,把税务居民工资薪金的税率从 7 档改为 5 档,税率为 5% 至 35%,35% 适用于每月应税收入超过 1 亿越南盾的部分。本人扣除提高到每月 1,550 万越南盾,受抚养人每人每月 620 万越南盾。一年内或连续 12 个月在越南停留满 183 天的个人为税务居民,须就全球所得纳税;非居民就越南来源的工资按 20% 纳税。
要点速览
- 税率:居民工资薪金 5 档累进,5%、10%、20%、30%、35%。
- 扣除:本人每月 1,550 万越南盾,受抚养人每人每月 620 万越南盾。
- 居民判定:停留满 183 天,或有固定住所(含符合条件的租房合同)。
- 免税项目:加班和夜班工资、未休年假工资、每月 120 万以内的午餐补贴等。
- 申报:雇主按季度申报代扣税款,次年 3 月 31 日前完成年度汇算。
越南个人所得税速查(截至 2026 年 10 月 15 日)
- 新法:第 109/2025/QH15 号《个人所得税法》于 2025 年 12 月 10 日通过,2026 年 7 月 1 日生效,居民工资薪金条款适用于 2026 纳税年度。依据:安永越南新个税法解读。
- 扣除额:本人每月 1,550 万越南盾、受抚养人每人每月 620 万越南盾,适用于 2026 年 1 月 1 日起的纳税期间。依据:毕马威 GMS Flash Alert 2025-237。
- 实施细则:第 253/2026/NĐ-CP 号议定自 2026 年 7 月 1 日起施行,明确了午餐补贴、加班工资、扣缴门槛等规定。依据:安永第 253 号议定解读。
- 非居民:就越南来源的工资薪金按 20% 纳税,无法单独区分境内外所得的,按工作时间分摊。依据:越南法律杂志。
- 申报频率:据专业机构解读,工资薪金个税申报自 2026 年第二季度起改为按季度申报,在季度结束后次月最后一天前提交。依据:Acclime 越南解读。
新法实施细则仍在陆续发布,具体以越南财政部和税务部门最新规定为准。

一、 2026 年越南个人所得税有哪些变化?
越南个人所得税(Personal Income Tax,PIT)是对个人所得征收的税种。2025 年 12 月,越南国会通过新《个人所得税法》(第 109/2025/QH15 号),替代 2007 年的旧法。新法 2026 年 7 月 1 日生效,居民工资薪金的税率和扣除适用于整个 2026 纳税年度。
| 项目 | 旧规则(2025 年及以前) | 新规则(2026 年起) |
|---|---|---|
| 居民税率 | 7 档,5% 至 35% | 5 档,5% 至 35% |
| 35% 起点 | 每月应税收入超过 8,000 万越南盾 | 每月应税收入超过 1 亿越南盾 |
| 本人扣除 | 每月 1,100 万越南盾 | 每月 1,550 万越南盾 |
| 受抚养人扣除 | 每人每月 440 万越南盾 | 每人每月 620 万越南盾 |
| 加班、夜班工资 | 仅高于正常工资的部分免税 | 全额免税(2026 年 7 月 1 日起) |
| 未休年假工资 | 应税 | 免税(2026 年 7 月 1 日起) |
| 午餐补贴 | 按企业内部制度 | 每月 120 万越南盾以内免税(2026 年 7 月 1 日起) |
| 短期人员 10% 扣缴门槛 | 每次支付 200 万越南盾 | 每次支付 500 万越南盾(2026 年 7 月 1 日起) |
| 新增扣除 | 无 | 医疗费每年最多 2,300 万、教育培训费每年最多 2,400 万越南盾(须自行汇算) |
2025 年度收入仍按旧规则汇算。高新技术和数字技术人才 5 年免税等优惠的适用条件,可参考《2026越南个税大改:5年免税、高新人才"零税率"落地的黄金元年!》。
二、怎么判定越南税务居民?
符合以下任一条件的个人,为越南税务居民:
- 停留满 183 天:在一个公历年内,或自首次入境起连续 12 个月内,在越南停留累计满 183 天。入境日和离境日合计算 1 天
- 有固定住所:在越南有登记的常住地址,或在纳税年度内有符合条件的租房合同(如租期合计满 183 天)
税务居民须就全球所得纳税,不论工资由越南公司支付,还是由境外母公司支付。非居民只就越南来源的所得纳税。
以租房合同等住所条件被认定为居民、但实际停留不满 183 天的,如能提供其他国家税务机关出具的税收居民证明,可以主张不按越南居民纳税。中国派驻人员还要结合中越税收协定判断,具体可参考《越南光伏基地建设期算薪难题:中越双轨员工 PIT 累进税率、影子账簿与双重征税规避指南》。
三、居民的工资薪金怎么计算个税?
计算公式为:
应纳税额 =(工资薪金总额 − 免税收入 − 员工社保 − 本人和受抚养人扣除 − 其他扣除)× 累进税率
| 级数 | 每月应税收入(越南盾) | 每年应税收入(越南盾) | 税率 |
|---|---|---|---|
| 1 | 1,000 万以下 | 1.2 亿以下 | 5% |
| 2 | 1,000 万至 3,000 万 | 1.2 亿至 3.6 亿 | 10% |
| 3 | 3,000 万至 6,000 万 | 3.6 亿至 7.2 亿 | 20% |
| 4 | 6,000 万至 1 亿 | 7.2 亿至 12 亿 | 30% |
| 5 | 1 亿以上 | 12 亿以上 | 35% |
计算示例:一名税务居民员工,税前月薪 4,000 万越南盾,无受抚养人,无其他免税收入。
- 员工社保(社会保险 8%、医疗保险 1.5%、失业保险 1%):4,000 万 × 10.5% = 420 万
- 应税收入:4,000 万 − 420 万 − 1,550 万 = 2,030 万
- 应纳税额:1,000 万 × 5% + 1,030 万 × 10% = 50 万 + 103 万 = 153 万越南盾
- 按旧规则计算为 331 万越南盾,每月少缴约 178 万越南盾
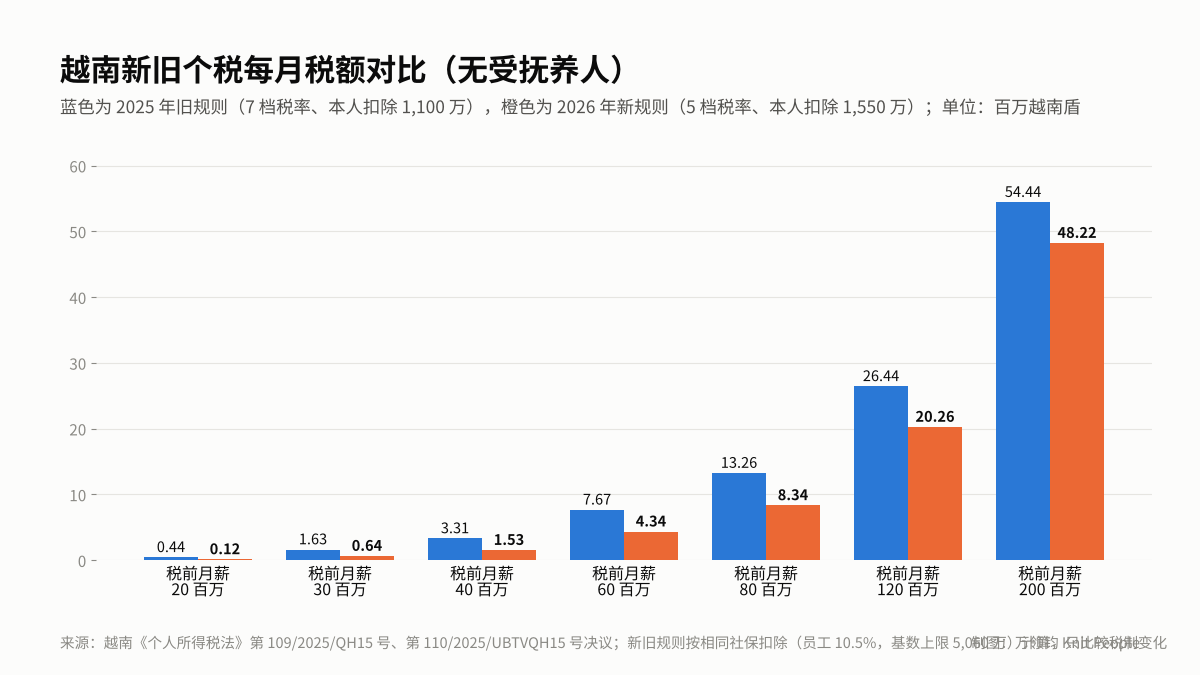
从图中可以看出,中低收入员工的税负降幅最明显;月薪 2 亿越南盾的高收入员工,每月也少缴约 620 万越南盾。
四、有哪些税前扣除和免税项目?
1. 税前扣除
- 本人扣除:每月 1,550 万越南盾,无需提供凭证
- 受抚养人扣除:每人每月 620 万越南盾,须先向税务机关登记,每名受抚养人只能由一名纳税人扣除
- 强制社保:员工个人缴纳的社会保险、医疗保险和失业保险。外籍员工的缴费规则可参考《2026 越南社保合规全解:外籍员工缴费比例、基数上限与工会费财务测算》
- 自愿养老和人寿保险:雇主为员工缴纳的补充养老保险和人寿保险,每人每月最多 300 万越南盾
- 医疗和教育费用:在越南合格机构发生的医疗费每年最多 2,300 万、教育培训费每年最多 2,400 万越南盾,须由个人自行办理年度汇算才能扣除
- 慈善捐赠:向经批准的机构捐赠的款项
2. 免税收入
- 加班和夜班工资:2026 年 7 月 1 日起,按劳动法规定支付的加班和夜班工资全额免税(此前只有高出正常工资的部分免税)
- 未休年假工资:按劳动法规定支付的,不计入应税收入
- 午餐补贴:2026 年 7 月 1 日起,每人每月 120 万越南盾以内免税;企业提供工作餐的,按规定免税
- 离职补贴:按规定支付的离职和失业补贴
3. 外籍员工常见福利的处理
- 探亲机票:每年一次往返母国的机票,一般不计税
- 子女学费:雇主为外籍员工子女支付的幼儿园至高中学费,凭合规发票一般不计税
- 住房:雇主支付的住房费用计入应税收入,但计入金额最多为应税收入总额(不含住房)的 15%
- 一次性搬迁补贴:按劳动合同约定支付的,一般不计税
以上福利须在劳动合同或公司制度中写明,并保留发票等凭证。外籍员工福利的具体口径,以新法实施细则为准。
五、非居民和其他收入怎么计税?
1. 非居民
非居民就越南来源的工资薪金按 20% 纳税,不享受本人和受抚养人扣除。境内外工作所得无法单独区分的,按在越南工作的时间分摊。
2. 短期和无劳动合同人员
向无劳动合同或劳动合同不满 3 个月的居民个人支付报酬,每次支付 500 万越南盾及以上的(2026 年 7 月 1 日前为 200 万越南盾),支付方须按 10% 预扣个税。符合条件的个人可提交承诺书申请暂不预扣。
3. 外币工资折算
以外币支付工资的,汇入境外账户的按越南国家银行中心汇率折算;汇入越南账户的按发薪银行的买入汇率折算。境外母公司支付、在越南工作的部分,越南方仍有扣缴申报义务。
六、雇主要怎样申报、汇算和办理离职清税?
| 事项 | 时限 | 说明 |
|---|---|---|
| 代扣税款申报 | 季度结束后次月最后一天前 | 据专业机构解读,自 2026 年第二季度起由按月改为按季度申报 |
| 雇主年度汇算 | 次年 3 月 31 日前 | 为授权雇主办理汇算的员工统一办理 |
| 个人年度汇算 | 次年 4 月 30 日前 | 有多处收入、需申请扣除医疗和教育费用等情况须自行汇算 |
| 外籍员工离职清税 | 离境前或规定期限内 | 外籍员工结束在越工作的,须办理清算,或授权雇主代为办理 |
办理时要注意:
- 零申报:即使当期无应纳税额,仍须按期申报
- 受抚养人登记:员工新增受抚养人的,要及时登记,否则无法扣除
- 离职清税:外籍员工离开前,汇总在越南期间的全部收入,多退少补。未结清税款的,可能影响出境和日后再次入境
- 2025 年度收入:仍按旧税率表和旧扣除额汇算
七、逾期申报和缴税会被怎样处罚?
按越南税收征管相关规定,逾期申报按逾期天数分档罚款,最高可达 2,500 万越南盾;逾期缴税另按每日 0.03% 加收滞纳金。少缴、漏缴税款的,还可能被处以少缴税额一定比例的罚款。
越南税收征管法和处罚议定在 2025-2026 年有修订,具体罚款标准以现行规定为准。
八、 万领钧 Knit:依托属地化专家化解越南算薪与清税难题
面对 35% 的累进税阶、零散的津贴免税规则以及绝不可逾期的申报红线,依赖国内财务部门“跨洋算账”极易引发重大合规事故。
对于计划进军越南市场但尚未搭建完善财税后台的中国企业,万领钧 Knit 的 EOR(名义雇主)与全球薪酬服务 提供安全合规底座。
1. 属地化专家的精准人工核算
在越南,薪资结构决定了个税的高低。万领钧 Knit 拒绝依赖机械的软件盲算,我们驻守河内与胡志明市的资深财税专家,会基于您的业务需求,提供深度的人工介入:
- 协助您优化雇佣合同中的“津贴与福利”条款,合理运用制服费、午餐费等免税项目。
- 在每次发薪前,专家会对考勤记录中的加班溢价免税部分进行精准拆分,确保预扣税额 100% 贴合越南现行税法。
2. EOR 模式下的税务隔离
如果您未在越南设立法人实体,利用万领钧 Knit 在当地拥有的合规主体,我们将作为您员工法定的“名义雇主”。
- 我们全权代办员工税务识别号(TIN)的注册、受抚养人减免材料的官方认证与登记。
- 我们承担企业扣缴义务人的所有角色,确保每月的个税申报与打款完全符合时效,彻底阻断您的母公司面临的跨国滞纳金及罚款风险。
3. 外派及离职周期的“清算闭环”
外籍高管的离职清税(Tax Finalization)是出海企业的管理痛点。当您的外派人员使命结束准备回国时,Knit 的专家将提供一对一的清算服务。我们负责向当地国库及税务局递交最后周期的汇算清单,确保结清所有尾款并取得清税凭证,保障您的员工顺利离境、无后顾之忧。
九、总结:2026 年如何做好越南个税合规?
2026 年越南个税变化较大:税率从 7 档改为 5 档,本人和受抚养人扣除大幅提高,加班工资、未休年假工资等改为免税,申报改为按季度。建议企业:
- 按新税率表和新扣除额更新 2026 年薪酬系统,必要时为上半年多扣的税款在汇算时退还
- 按 7 月 1 日起的新规处理加班工资、午餐补贴和短期人员扣缴
- 跟踪外籍员工的在越天数,及时判断税务居民身份
- 外籍员工离职前,提前安排离职清税
十、关于万领钧 Knit People
万领钧 Knit People 创立于 2015 年,在跨国人力资源与薪酬管理领域积累了丰富的专业经验,并成功取得 MSB(Money Services Business)金融牌照。我们依托覆盖全球 172 个国家和地区 的合规服务网络,为超过 4,000 家企业提供名义雇主(EOR)、全球统一薪酬核算(Global Payroll)及本地合规咨询等综合服务。我们致力于通过严谨的专家干预与规范操作,协助企业实现跨国资金与税务的安全流转。
关于万领钧 Knit 中国市场部
万领钧 Knit 中国市场部由一批深谙中外商业规则的资深出海顾问组成。我们专注于解析不同法域复杂的财税法规及劳工政策,为中国企业提供清晰的海外算薪指引。面对越南市场繁杂的津贴免税条款及高压的税务稽查,我们致力于通过专业的人工精算与定制化的方案设计,协助企业建立稳固的跨国发薪框架。
十一、关于越南个税与薪酬合规问答
Q1:2026 年越南个人所得税税率是多少?
2026 纳税年度起,越南个人所得税对居民工资薪金实行 5 档累进税率,分别为 5%、10%、20%、30% 和 35%,每月应税收入超过 1 亿越南盾的部分适用 35%。
Q2:越南个税的起征点是多少?
越南个人所得税没有单独的起征点,而是按扣除计算:2026 年起本人每月扣除 1,550 万越南盾,受抚养人每人每月 620 万越南盾,另可扣除员工缴纳的强制社保。
Q3:外籍员工在越南多久算税务居民?
在一个公历年内或自首次入境起连续 12 个月内,在越南停留满 183 天,或有固定住所的,即为越南税务居民,须就全球所得缴纳越南个人所得税。
Q4:中国母公司发的工资,在越南也要交税吗?
要。在越南构成税务居民的员工,不论工资由越南公司还是中国母公司支付,都要合并缴纳越南个人所得税,已在中国缴纳的税款可按中越税收协定申请抵免。
Q5:外籍员工离开越南前要办什么税务手续?
外籍员工结束在越工作时,须办理越南个人所得税离职清算,汇总在越期间收入、多退少补,也可授权雇主代为办理,建议在离境前完成。
Q6:没有越南公司,怎样给员工合规发薪报税?
可以通过名义雇主(EOR)雇佣,由 EOR 的越南实体作为扣缴义务人,负责税号登记、个税申报和年度汇算。如万领钧 Knit 可提供越南 EOR 服务。
专业术语
- 越南个人所得税 (PIT - Personal Income Tax): 越南国家税务局针对自然人所得征收的核心税种。对税务居民实行 5% 至 35% 的 7 档超额累进税率,是企业在越南进行薪资测算与福利筹划时必须精准掌控的财务模型基础。
- 税务居民 (Tax Resident): 在越南个人所得税法下,判定个人是否需要履行“全球收入征税义务”的身份标签。核心判定标准为单年度内或连续 12 个月内累计停留满 183 天。准确判定此身份是防范外派高管被双重征税或涉嫌逃漏税的关键第一步。
- 个人与受抚养人减免 (Personal and Dependent Relief): 越南税法允许税务居民在计算应纳税所得额前合法扣除的基础金额。目前标准为纳税人本人 1100 万越南盾/月,每位合法注册的受抚养人 440 万越南盾/月。未能及时帮员工向税务局提交相关亲属证明文件,将导致员工承受不必要的额外重税。
- 离职清算 (Tax Finalization upon Departure): 外籍雇员在越南终止工作关系并离境前,依法必须向税务机关履行的个人所得税最终汇算与结算程序。企业有义务配合结清各项税款,这也是万领钧 Knit 处理外派人员生命周期管理中的重要合规环节。
- 名义雇主 (Employer of Record - EOR): 解决企业在未设立越南实体前,快速合法招募人才的系统性方案。由 万领钧 Knit 设立于越南的本地实体作为法定雇主代签合同,全盘接管极其繁琐的个税预扣、滞纳金防范与年度清算等属地化行政责任,彻底剥离母公司的跨国运营风险。
十二、参考来源
- 安永越南:New Personal Income Tax Law No. 109/2025/QH15(访问日期:2026-10-15)
- 安永越南:Decree 253/2026/ND-CP guiding the PIT Law(访问日期:2026-10-15)
- 毕马威:GMS Flash Alert 2025-237 Vietnam(访问日期:2026-10-15)
- Vietnam Law Magazine:Vietnam's new personal income tax regime(访问日期:2026-10-15)
- Vietnam Briefing:Individual Income Tax in Vietnam(访问日期:2026-10-15)
- Acclime Vietnam:Minimum Basic Wage Increase and PIT Filing Changes(访问日期:2026-10-15)
更新记录
- 2026-10-15:按新《个人所得税法》(第 109/2025/QH15 号)、第 110/2025/UBTVQH15 号决议和第 253/2026/NĐ-CP 号议定全面更新税率表、扣除额、免税项目、扣缴门槛和申报频率
- 2026-05-15:内容更新
- 2024-11-05:首次发布
免责声明:本文涉及的越南个人所得税累进税率、个人/受抚养人减免额度(如 1,100 万/440 万越南盾)、各项免税津贴限额及罚款矩阵,均基于越南税务总局(GDT)发布的现行决议及《个人所得税法》撰写。鉴于越南政府可能因年度宏观经济指标对免税基数、起征点及滞纳金比例进行动态调整,本文旨在提供宏观层面的商业合规与算薪机制参考,不构成针对特定个案的独立法律或税务鉴定意见。在执行具体的雇佣规划、薪酬发放或年度汇算清缴前,敬请联系并咨询万领钧 Knit 官方合规顾问团队,以获取最新的专业核算结果与落地方案。