马来西亚薪水完整指南:最低工资 RM1,700、各州中位数、EPF/SOCSO 缴纳与雇主成本
- 马来西亚最低工资每月 RM1,700,2027 年 6 月 1 日起拟提高到 RM2,000; - 2025 年全国月薪中位数 RM2,940、平均数 RM3,803; - 吉隆坡、槟城、雪兰莪的月薪中位数高于全国,吉兰丹、玻璃市最低; - 本地员工雇主法定缴费约为工资的 15% 至 16%,外籍员工约 2% 至 3%; - 2026 年 6 月起新增 SKBBK 员工扣款,外籍员工强制参加
核心答案: 马来西亚最低工资为每月 RM1,700,自 2025 年 8 月 1 日起适用于所有雇主(家政人员除外);2027 年预算案宣布,2027 年 6 月 1 日起提高到 RM2,000。按统计局 2025 年薪资调查,全国月薪中位数为 RM2,940、平均数为 RM3,803;按各州正规部门数据,吉隆坡中位数最高。雇佣本地员工,雇主法定缴费约为工资的 15% 至 16%;外籍员工约为 2% 至 3%。
要点速览
- 最低工资:每月 RM1,700、每小时 RM8.72,2027 年 6 月起拟提高到 RM2,000。
- 薪资水平:全国中位数 RM2,940,吉隆坡正规部门中位数 RM4,391。
- 本地员工:雇主缴 EPF 12%-13%、SOCSO 1.75%、EIS 0.2%,符合条件的另缴 HRDF 1%。
- 外籍员工:雇主缴 EPF 2%、SOCSO 工伤保险 1.25%,不缴 EIS。
- 员工扣款:2026 年 6 月起新增 SKBBK 约 0.75%,外籍员工强制、本地员工可申请退出。
马来西亚薪水与雇主成本速查(截至 2026 年 10 月 15 日)
- 最低工资:每月 RM1,700,2025 年 8 月 1 日起覆盖所有雇主,固定津贴不能计入。依据:马来西亚人力资源部。
- 全国薪资:2025 年月薪中位数 RM2,940(增长 5.3%)、平均数 RM3,803(增长 4.1%)。依据:马来西亚统计局 2025 年薪资统计。
- 各州薪资:2025 年 12 月正规部门月薪中位数为全国 RM3,167,其中吉隆坡 RM4,391、槟城 RM3,500、雪兰莪 RM3,400。依据:RinggitPlus 整理的统计局数据。
- 外籍员工 EPF:2025 年 10 月 1 日起,外籍员工强制缴纳 EPF,雇主和员工各 2%。依据:雇员公积金局(KWSP)。
- SKBBK:2026 年 6 月 1 日起由员工缴纳约 0.75%,工资上限 RM6,000。依据:社会保险机构(PERKESO)。
缴费比例、上限和税率以各主管部门最新公告为准。
一、马来西亚最低工资2026:谁适用、违规罚多少
依据马来西亚政府最新法规,RM1,700的最低工资标准采取分阶段落地,目前已全面覆盖所有私营企业(仅家政服务人员除外):
- 第一阶段(2025年2月1日起):适用于拥有 5名或以上员工 的雇主,以及从事MASCO(马来西亚标准职业分类)专业活动的雇主(不论人数)。
- 第二阶段(2025年8月1日起):全面适用于所有雇主,结束少于5名员工微型企业的宽限期。
| 计薪方式 | 最低标准 | 说明 |
|---|---|---|
| 月薪 | RM1,700 | 现已全行业强制适用(家政除外) |
| 时薪 | RM8.72 | 按标准每周45小时折算 |
| 日薪(每周6天) | RM65.38 | 多见于零售、安保、清洁岗 |
| 日薪(每周5天) | RM78.46 | 多见于办公岗 |
| 日薪(每周4天) | RM98.08 | 压缩工作周制 |
- 合规红线:在马来西亚,任何固定津贴(Allowance)或绩效奖金都不能计入最低工资。底薪(Basic Salary)本身必须 ≥ RM1,700。违规雇主每名员工最高罚款RM10,000,定罪后持续违法每天加罚RM1,000;屡犯者最高罚款RM20,000 或最高面临5年监禁。
二、马来西亚各州薪资水平差多少?
马来西亚统计局发布两类薪资数据:
- 年度薪资调查:2025 年全国月薪中位数 RM2,940、平均数 RM3,803
- 正规部门工资统计:按公积金和社保登记数据统计,2025 年 12 月全国中位数 RM3,167,并公布各州数据
两者统计口径不同,数字不能直接比较。下面的各州数据来自正规部门工资统计:
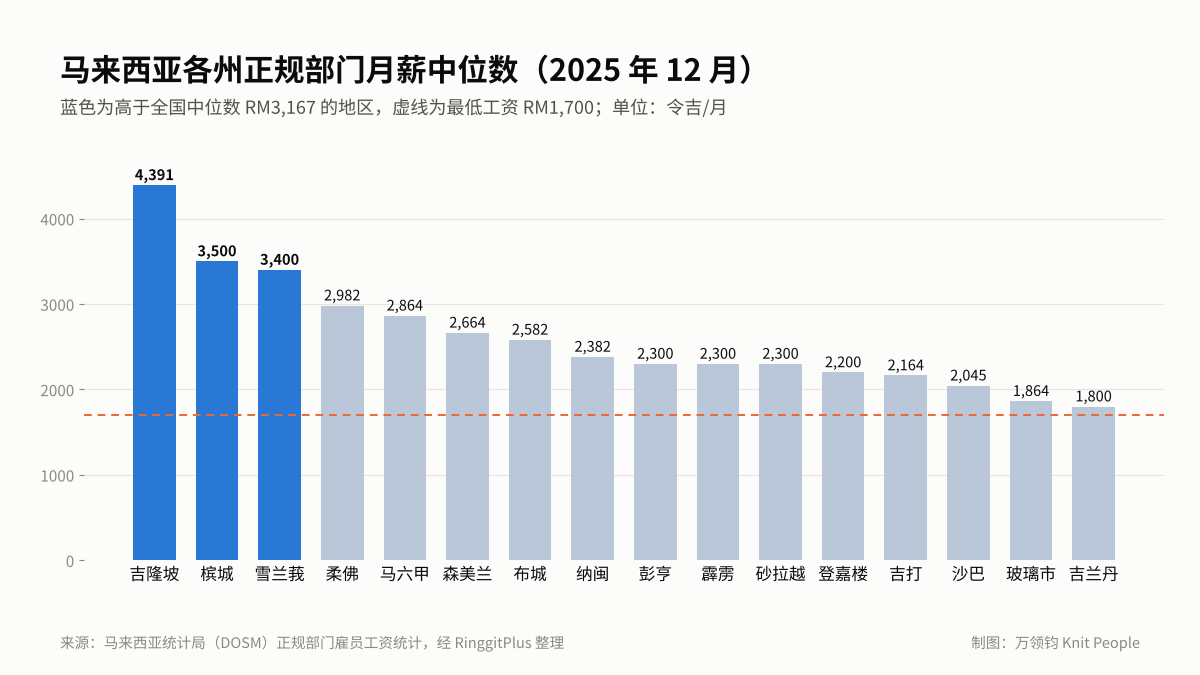
| 地区 | 月薪中位数 | 常见产业 |
|---|---|---|
| 吉隆坡 | RM4,391 | 金融、专业服务、科技、区域总部 |
| 槟城 | RM3,500 | 半导体、电子制造、医疗器械 |
| 雪兰莪 | RM3,400 | 制造、物流、数据中心、科技 |
| 柔佛 | RM2,982 | 制造、数据中心、跨境物流 |
| 砂拉越 | RM2,300 | 能源、重工业 |
| 沙巴 | RM2,045 | 种植、旅游、能源 |
选址时,科技、金融、区域职能岗位通常集中在吉隆坡和雪兰莪,人才供给最充足;电子制造集中在槟城;柔佛靠近新加坡,适合制造和物流。东马薪资较低,但双语人才和配套相对有限,不宜只看薪资选址。
三、热门行业薪资三梯队(含跨境对比)
按马来西亚招聘市场公开数据(仅供参考,请以最新招聘报告为准),行业薪资可分为三个梯队:
| 梯队 | 代表行业 | 薪资特征 | 跨境对比(vs 国内一线) |
|---|---|---|---|
| 第一梯队 | 金融、IT/数字科技、石油天然气 | 高基础+股权激励常见 | 资深岗位接近国内一线水平 |
| 第二梯队 | 制造业、医疗、专业服务、跨境电商 | "低固定+浮动"为主,提成率4%-15% | 基层薪资约为国内一线 70%-90% |
| 第三梯队 | 零售、餐饮、传统服务业、农业 | 接近最低工资 | 显著低于国内一线 |
销售岗特殊结构:出海企业自建销售队伍时,常见"国家销售总监→销售主管→销售"三级梯队。提成按 ACV(年合同价值)或 ARR(年经常性收入)计算,基础佣金率 4%-15%——电商/快消按品类浮动,数字商品类最高可达 21.5%。
参考汇率约 1 MYR ≈ 1.71 CNY,同等业绩下马来西亚销售目标总现金收入约为国内一线 0.7-1.1 倍——基层略低、资深与管理岗接近。
四、马来西亚雇主真实总用工成本拆解 (基本工资×116%)
中国出海企业最容易低估的就是"基本工资以外的雇主侧法定缴款"。以一名马来西亚籍员工 RM5,000/月为例:
| 项目 | 缴费比例 | 本案金额(RM5,000基数) | 说明 |
|---|---|---|---|
| 基本工资 | 100% | RM 5,000.00 | 合同约定金额 |
| 雇主 EPF | 13%(月薪≤RM5,000档) | RM 650.00 | 月薪>RM5,000档为12% |
| SOCSO 工伤+残障 | 1.75% | RM 87.50 | 缴费上限RM6,000 |
| EIS 就业保险 | 0.2% | RM 10.00 | 2024年10月起上限RM6,000 |
| HRDF 人力发展税 | 1%(≥10名本地员工企业) | RM 50.00 | 5-9名员工企业可选0.5% |
| 雇主总成本 | ≈ 115.95% | ≈ RM 5,797.50 | 未含奖金/津贴/福利 |
预算经验值:制定马来西亚预算时,按"基本工资 × 1.15-1.20"估算雇主真实人力成本通常较准确——加上年度奖金、医保等额外福利后通常落在 1.18-1.25 倍区间。
五、EPF/SOCSO/EIS/HRDF 2026缴纳规则全景
四项法定缴款的精确规则:
| 项目 | 雇主缴费 | 雇员缴费 | 缴费上限 | 覆盖范围 |
|---|---|---|---|---|
| EPF(KWSP) | 13%(月薪≤RM5,000)/ 12%(>RM5,000) | 11% | 无明确工资上限 | 退休储蓄 |
| SOCSO 第一类 | 1.75% | 0.5% | RM6,000/月 | 本地员工工伤+残障 |
| SOCSO 第二类 | 1.25% | — | RM6,000/月 | 外籍员工仅工伤计划 |
| EIS | 0.2% | 0.2% | RM6,000/月(2024.10起) | 18-60岁员工失业救济 |
| HRDF / HRD Corp | 1%(≥10本地员工) / 0.5%(5-9员工可选) | — | 无明确工资上限 | 员工培训资助 |
外籍员工特别规则:自2019年1月起,持有效工作准证的外籍员工须由雇主登记 SOCSO,仅参与"第二类"工伤计划(雇主1.25%、雇员0免)。具体最新缴款比例与上限请以EPF/SOCSO/HRD Corp 官网最新公告为准。
六、外籍员工EPF新规:雇主+雇员各2%
依据马来西亚国会通过的《雇员公积金法》修正案,自2025年10月1日起,外籍员工已被正式纳入EPF(KWSP)强制缴存范围(不再是自愿性质)。具体缴纳比例为:
- 雇主法定缴款:外籍员工每月工资的 2%
- 雇员法定扣款:外籍员工每月工资的 2%
注:该比例远低于马来西亚本地员工(雇主12-13% / 雇员11%)。
企业实操提醒:中国出海企业在马来西亚派驻或雇佣外籍员工(非马来西亚国籍、非PR)时,必须在每月的薪资计算中准确扣除并缴纳该2%的EPF,漏缴将面临公积金局的罚款与滞纳金。
七、马来西亚个人所得税0%-30%累进结构
马来西亚个人所得税采用累进税率,2026年沿用 0% 至 30% 的5-7档结构(2023年财政预算引入30%顶档,适用于年收入RM2,000,000以上):
| 累进段 | 边际税率 | 适用人群 |
|---|---|---|
| 免税段 | 0% | 年收入RM5,000以下 |
| 低收入段 | 1%-3% | RM5,001-35,000 |
| 中收入段 | 8%-21% | RM35,001-RM250,000(多档) |
| 高收入段 | 24%-26% | RM250,001-RM2,000,000 |
| 顶档 | 30% | RM2,000,000以上 |
居民/非居民区分:
- 居民纳税人(年内在马累计居住≥182天)适用累进税率0%-30%
- 非居民纳税人通常按平税率30%(特定收入按其他比例)
具体分段起征点与税率请以马来西亚内陆税收局(LHDN)2026年度公告为准。详情参考《马来西亚国家个税指南》。
八、常见福利与中国出海企业的差异化空间
法定缴款之外,雇主可自由提供补充福利。中国出海企业常用差异化福利包括:
- 住房津贴:吉隆坡岗位通常需 RM500-RM1,500/月
- 交通津贴:常见 RM200-RM500/月或公司用车
- 医疗保险:补充于MediShield之外的私人医疗计划
- 绩效奖金:行业惯例为 1-3 个月工资/年
- 年假:法定 8-16 天(按工龄),多数中资企业提供 14-21 天
- 培训预算:除HRDF之外的额外岗位培训资助
- 员工股权:吸引核心人才的常用工具
注意:补充福利不计入最低工资基数,无法替代法定标准。
九、万领钧Knit如何帮你定制马来西亚薪酬方案
中国企业进入马来西亚的薪酬决策面对三重难题:总成本核算复杂(4项法定缴款+多档税率)、地区/行业薪资差异巨大、外籍员工新规频繁。如果团队规模 1-30 人或刚启动市场探索,EOR名义雇主通常比自建主体(注册周期2-4个月)更具时间和成本优势。
万领钧 Knit People 2015年成立于加拿大,在加拿大、中国、菲律宾、欧洲设有4大运营中心,已为4,000余家企业、12,000余名员工提供服务,年处理薪资超40亿元人民币。Knit持有政府认证MSB牌照,核心业务涵盖名义雇主(EOR)、专业雇主(PEO)、全球薪酬(Payroll)、名义承包商(COR)。在马来西亚市场,Knit的薪酬系统每月自动同步最新EPF/SOCSO/EIS/HRDF费率与个税分档,承担合同签署、月度缴款、外籍员工2%新规对接、年度LHDN申报等全套法定雇主责任。
常见问题解答
Q1:2026 年马来西亚最低工资是多少?
2026 年马来西亚最低工资为每月 RM1,700、每小时 RM8.72,适用于所有雇主(家政人员除外);2027 年预算案宣布,2027 年 6 月 1 日起提高到 RM2,000。
Q2:马来西亚月薪中位数是多少?
按马来西亚统计局 2025 年薪资调查,马来西亚月薪中位数为 RM2,940、平均数为 RM3,803;按各州正规部门数据,吉隆坡中位数 RM4,391 最高。
Q3:雇佣一名马来西亚本地员工,雇主要额外付多少?
雇佣马来西亚本地员工,雇主要缴 EPF 12%-13%、SOCSO 1.75%、EIS 0.2%,符合条件的另缴 HRDF 1%,合计约为工资的 15% 至 16%。
Q4:外籍员工在马来西亚要缴 EPF 吗?
要。2025 年 10 月 1 日起,马来西亚外籍员工须强制缴纳 EPF,雇主和员工各按工资的 2% 缴纳;雇主另缴 SOCSO 工伤保险 1.25%。
Q5:马来西亚工资单上的 SKBBK 是什么?
SKBBK 是马来西亚社保机构自 2026 年 6 月 1 日起实施的 24 小时意外保障计划,由员工缴纳约 0.75%,外籍员工强制参加,本地员工可申请退出。
Q6:没有马来西亚公司,怎样合规给员工发薪?
可以通过名义雇主(EOR)雇佣,由 EOR 的马来西亚实体发薪,并办理 EPF、SOCSO、EIS 和个税预扣。如万领钧 Knit 可提供马来西亚 EOR 服务。
专业术语
- 马来西亚最低工资2026:马来西亚最低工资是指依据《202:4年最低工资令》强制执行的雇员薪酬底线,自2025年8月1日起全部私营企业适用,月薪RM1,700、时薪RM8.72,覆盖本地员工、外籍员工、合同工、学徒和符合资格的毕业生,仅家政服务人员(佣人/保姆等)不适用。雇主违反规定每名员工最高罚款RM10,000,屡犯者最高RM20,000或5年监禁。
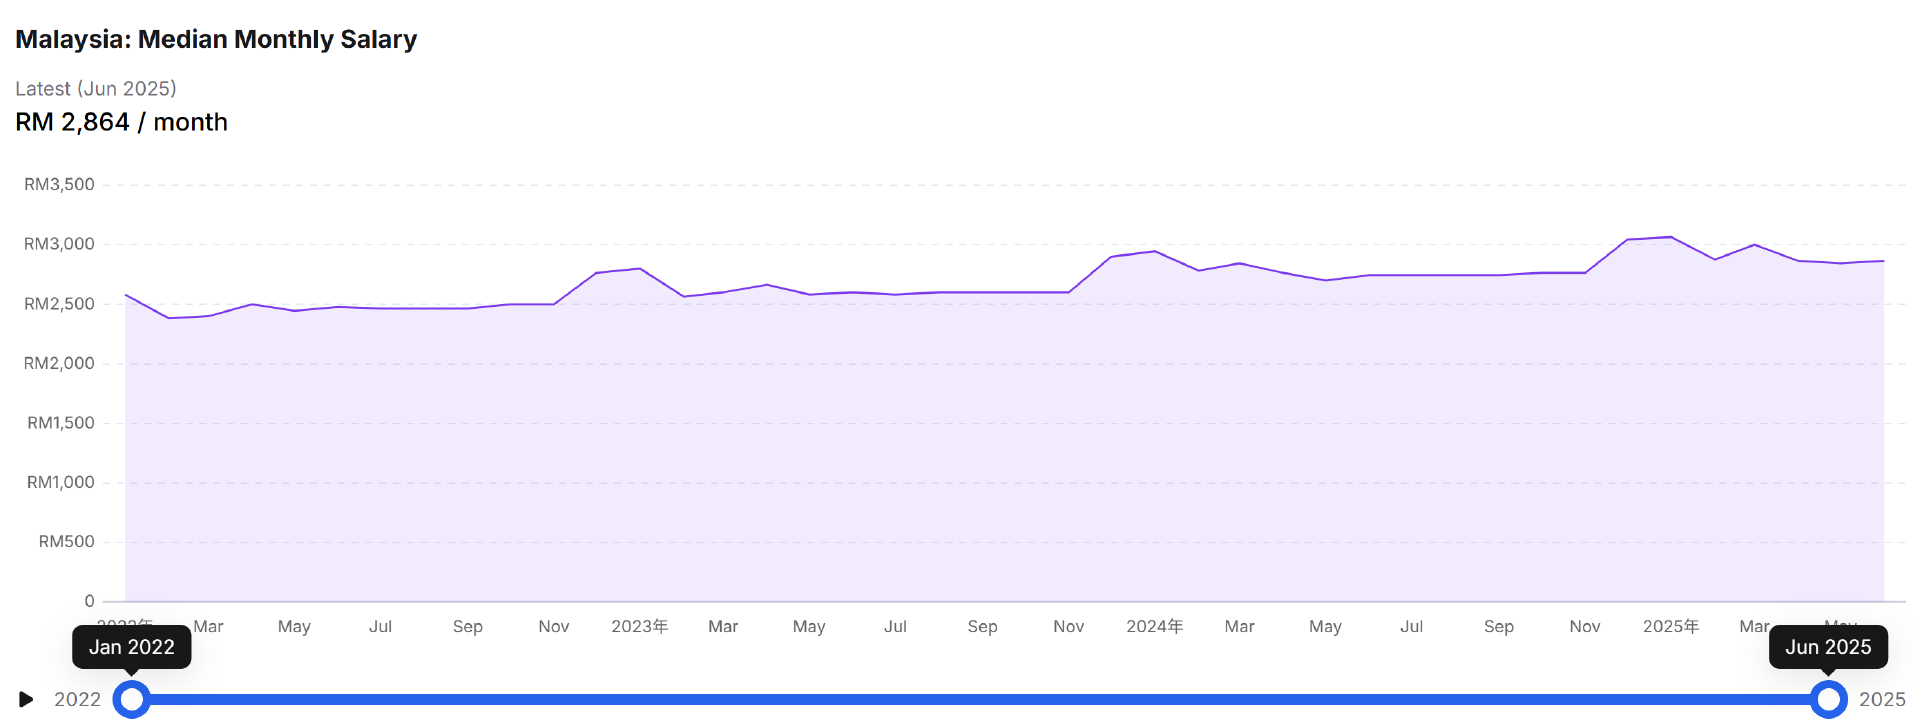
- 马来西亚月薪中位数(DOSM):马来西亚月薪中位数由统计局(Department of Statistics Malaysia, DOSM)基于EPF、SOCSO、DOSM三方数据按季度发布,覆盖超600万员工。截至最新统计窗口,全国月薪中位数约为RM2,864。区域差异显著:吉隆坡W.P.约RM4,064居首,雪兰莪RM3,145、槟城RM2,927次之,东马沙巴/砂拉越约RM2,000-RM2,200相对较低。
- 马来西亚雇主真实总用工成本:马来西亚雇主真实总用工成本指:基本工资之外,雇主按法定比例承担的EPF(12%-13%)、SOCSO(1.75%)、EIS(0.2%)和HRDF(1%)四项缴款合计。以RM5,000基本工资为例,雇主月度真实成本约RM5,797.50,约为基本工资的1.16倍;含年度奖金与额外福利后通常落在1.18至1.25倍区间。
- 马来西亚外籍员工EPF缴款规则:马来西亚外籍员工EPF缴款规则依据《1991年雇员公积金法》修正案确立,雇主与雇员各按工资的2%缴纳,明显低于本地员工的13%/11%。规则适用于持有效工作准证的非马来西亚国籍非PR雇员。具体生效时点与适用细则以EPF Board(KWSP)2026年最新公告为准。
参考来源
- 马来西亚统计局(DOSM):Salaries & Wages Statistics 2025(访问日期:2026-10-15)
- RinggitPlus:Malaysia's Median Wage Rises To RM3,167 But State Gaps Remain Wide(访问日期:2026-10-15)
- Human Resources Online:Malaysia's median monthly salary rose 5.3% in 2025(访问日期:2026-10-15)
- 马来西亚雇员公积金局(KWSP)(访问日期:2026-10-15)
- 马来西亚社会保险机构(PERKESO)(访问日期:2026-10-15)
- 马来西亚人力资源部(KESUMA)(访问日期:2026-10-15)
更新记录
- 2026-10-15:改用统计局 2025 年薪资调查和 2025 年 12 月正规部门各州数据;补充 2027 年最低工资上调、SKBBK 扣款;更正个税税率表
- 2026-08-11:内容更新
- 2026-04-19:首次发布
免责声明:本文所提供的所有内容与数据(包括但不限于薪资中位数、最低工资标准、公积金缴纳比例、税务政策及劳工法令等)均基于截至文章发布时的可用公共信息与官方数据编制,仅供一般性参考与行业交流之用,不构成任何形式的法律、税务、会计或专业人力资源合规建议。出海企业在马来西亚开展实际雇佣业务、制定薪酬体系或做出重大商业决策前,请务必咨询具有马来西亚执业资质的法律/税务顾问,或直接查阅马来西亚人力资源部(MOHR)、雇员公积金局(KWSP)、社会保险机构(SOCSO)及内陆税收局(LHDN)等官方机构最新发布的官方通告。